Чем отличаются SWIFT, SEPA, CIPS, СПФС и IBAN
Эти термины обозначают разные элементы международных переводов: системы обмена сообщениями, платежные механизмы и банковские реквизиты.
| Термин | Что это | Для чего используется |
| SWIFT | Международная сеть обмена финансовыми сообщениями | Передает платежные инструкции между банками. Сама деньги не переводит |
| SEPA | Единая зона платежей в евро | Позволяет переводить евро между банками и другими участниками по общим правилам |
| CIPS | Китайская система трансграничных межбанковских платежей | Обеспечивает обработку и расчеты по международным платежам преимущественно в юанях; также поддерживает гонконгские доллары |
| СПФС | Система передачи финансовых сообщений Банка России | Позволяет банкам обмениваться финансовыми сообщениями внутри России и за рубежом. Расчеты проходят отдельно |
| IBAN | Международный номер банковского счета | Идентифицирует счет получателя при переводе |
Важно: IBAN — не платежная система. Для идентификации банка также используют BIC (SWIFT-код), а для проведения перевода — доступную банковскую инфраструктуру.
Подробнее эти и прочие нюансы работы международных систем и специфики их работы разберем далее в статье.
Какие способы международных переводов существуют
Отправить деньги за границу можно несколькими способами: на банковский счет, по номеру карты, через систему денежных переводов или электронный кошелек. Отдельный вариант — перевод криптовалюты.
Главное различие между этими способами — в порядке проведения операции и получении средств.
Например, банковский перевод поступает на счет получателя, а через систему денежных переводов деньги можно получить наличными.
При этом один сервис может поддерживать несколько вариантов отправки и получения:
| Способ | Как работает | Преимущества | Ограничения |
| Банковский перевод по реквизитам | Отправитель указывает реквизиты получателя, а банк проводит платеж на его счет. В зависимости от маршрута могут использоваться SWIFT или SEPA. | Подходит для личных и коммерческих расчетов, крупных платежей и переводов между собственными счетами. | Доступность зависит от страны, валюты и банков. Возможны комиссии посредников, длительные проверки и запросы документов. |
| Перевод по номеру карты | Деньги отправляются через поддерживаемый платежный сервис на счет, связанный с картой получателя. Например, с использованием Visa Direct. | Не требуется полный набор банковских реквизитов. Некоторые сервисы обеспечивают быстрое зачисление. | Доступен не для всех стран, банков и карт. Действуют ограничения по суммам и валютам. |
| Система денежных переводов | Отправитель оформляет перевод через сайт, приложение или отделение оператора. Получатель забирает наличные либо получает деньги на счет или кошелек, если такая услуга предусмотрена. | Возможность получения наличных без банковского счета. Несколько вариантов отправки и получения средств. | Ограниченная география обслуживания, комиссии, расходы на конвертацию и требования к документам. |
| Электронный кошелек или платежный сервис | Средства поступают на баланс пользователя внутри сервиса. Затем их можно использовать для платежей или вывести доступным способом. | Удобство онлайн-переводов, возможность управлять средствами в приложении. | Ограничения по странам регистрации и обслуживания, необходимость идентификации, комиссии за вывод и конвертацию. |
| Перевод криптовалюты | Отправитель переводит цифровые активы на криптокошелек получателя или его баланс на платформе. Для получения обычных денег потребуется обмен или отдельная услуга выплаты. | Возможность передачи цифровых активов без традиционной банковской платежной цепочки. | Риск ошибки при выборе сети или адреса, комиссии, изменение курса актива, законодательные ограничения и сложности с обменом на обычные деньги. |
Важно: перечисленные способы могут сочетаться. Сервис денежных переводов, например, может принять оплату с банковской карты, а получателю выдать наличные или зачислить средства на счет.
Поэтому при выборе необходимо учитывать весь маршрут перевода, а не только способ отправки.
Как работает SWIFT-перевод
SWIFT-перевод — это банковский перевод, при котором финансовые организации обмениваются платежными инструкциями через международную сеть SWIFT.
Сама система не хранит и не перемещает деньги: расчеты проводят банки, участвующие в операции.
С помощью SWIFT можно отправлять платежи в разных валютах, в том числе долларах, евро и юанях. Однако доступность перевода зависит от страны, банков отправителя и получателя, а также существующих между ними расчетных маршрутов.
Как проходит SWIFT-перевод
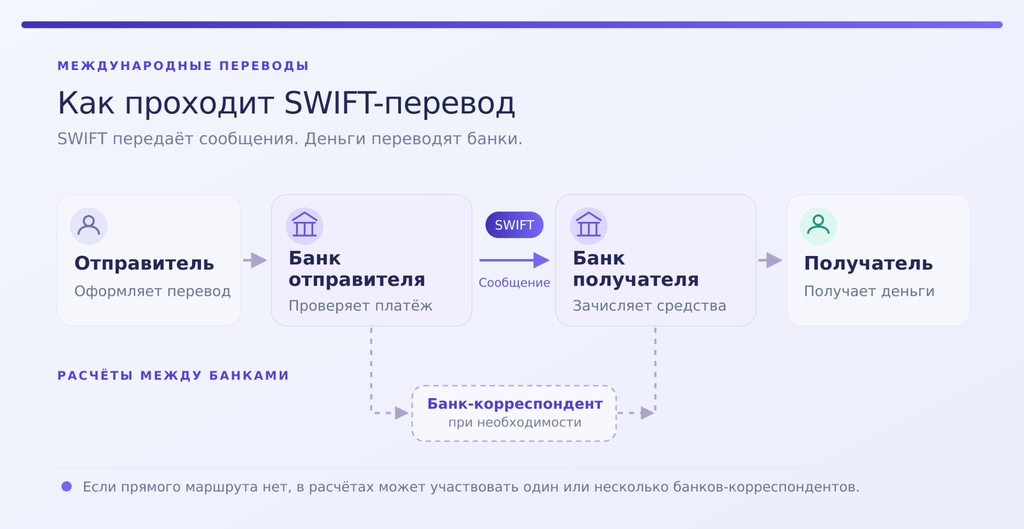
В проведении платежа участвуют минимум два банка, но иногда к ним подключаются дополнительные финансовые организации.
- Отправитель оформляет перевод: указывает реквизиты получателя, сумму, валюту и назначение платежа. Банк проверяет данные и возможность проведения операции.
- Банк отправляет платежную инструкцию: через сеть SWIFT он передает необходимые сведения банку получателя или другому участнику расчетной цепочки.
- Банки проводят расчеты: если между организациями нет прямого расчетного маршрута, могут использоваться банки-корреспонденты.
- Получатель получает деньги: после необходимых проверок банк получателя зачисляет средства на счет. Если выполнить платеж невозможно, он может быть отклонен или возвращен.
Банк-корреспондент — финансовая организация, которая помогает другому банку проводить расчеты, в том числе международные. Для этого используются корреспондентские счета — счета, открытые одним банком в другом.
Например, если российский банк не имеет прямых расчетных отношений с банком получателя в другой стране, платеж может пройти через один или несколько банков-корреспондентов. Каждый дополнительный участник способен повлиять на стоимость и срок перевода.
Какие реквизиты нужны для SWIFT-перевода
Точный список зависит от страны, валюты и требований банка, но обычно отправителю необходимо указать:
- Данные получателя: ФИО физического лица или полное наименование организации.
- Номер счета: IBAN, если он используется в стране получателя, либо обычный номер банковского счета.
- Реквизиты банка: название финансовой организации и BIC (SWIFT-код).
- Параметры платежа: сумму, валюту и назначение перевода.
Дополнительно могут потребоваться адрес получателя, национальный банковский код, реквизиты банка-корреспондента или документы, подтверждающие назначение платежа.
Перед отправкой рекомендуется запросить у получателя официальные реквизиты для международного перевода в выбранной валюте. Это поможет избежать ошибок, задержек и дополнительных расходов.
Сколько идет SWIFT-перевод
Единого срока зачисления для всех SWIFT-переводов нет. Он зависит от количества банков в расчетной цепочке, валюты, страны назначения, времени обработки платежей и необходимых проверок.
При этом скорость передачи платежного сообщения не равна скорости зачисления денег.
По данным SWIFT, более 90% платежей достигают банка получателя менее чем за час. Однако после этого банк может проводить дополнительные проверки, произвести конвертацию или обработку по местным правилам.
На сроки также влияют выходные и праздничные дни, ошибки в реквизитах и запросы подтверждающих документов. Поэтому предполагаемую дату зачисления следует уточнять у банка или сервиса для конкретного маршрута.
Комиссии и ограничения SWIFT-переводов
Стоимость SWIFT-перевода может включать комиссии банка отправителя, банков-посредников и банка получателя, а если валюты отправления и получения различаются, возникают дополнительные расходы на конвертацию.
Итоговая сумма зачисления зависит от тарифов участников и выбранного порядка распределения комиссий. Подробнее эти условия рассмотрим в разделе «Сколько стоит международный перевод».
Основное преимущество SWIFT — возможность проводить банковские платежи в разных валютах и по множеству международных направлений. Система подходит как для личных переводов, так и для расчетов с зарубежными организациями.
Однако подключение банка к SWIFT не гарантирует возможность отправить деньги в любую страну. Платеж может оказаться недоступен из-за санкций, ограничений банков, отсутствия расчетного маршрута или требований валютного законодательства.
Что такое IBAN и где его найти
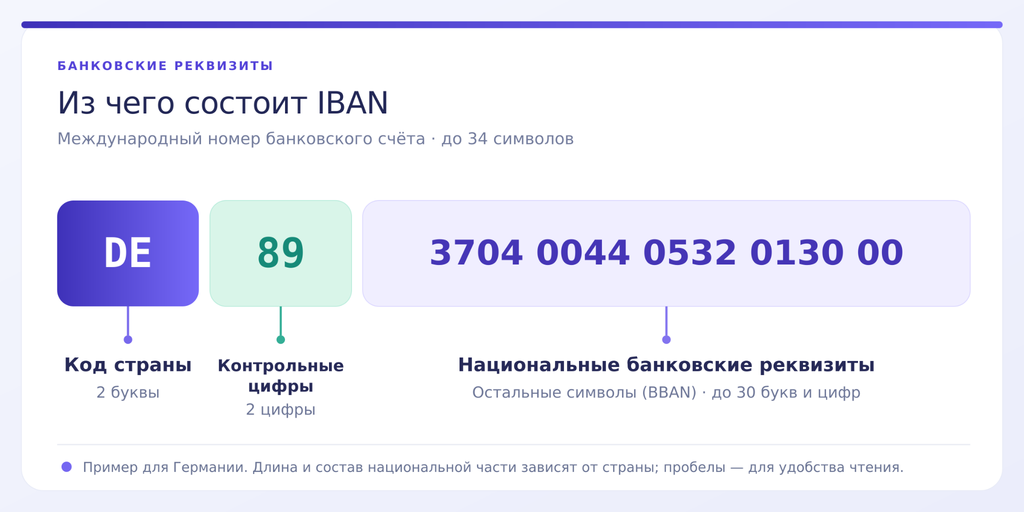
IBAN (International Bank Account Number) — международный формат номера банковского счета по стандарту ISO 13616. Он используется для идентификации счета при банковских переводах.
IBAN содержит до 34 букв и цифр:
- Первые 2 буквы — код страны.
- Следующие 2 цифры — контрольные, для проверки корректности номера.
- Остальные символы — банковские реквизиты по национальному стандарту.
В каких странах используется IBAN
IBAN применяется в странах Европы и ряде других государств, включая ОАЭ, Турцию и Казахстан.
Полный список стран и форматы номеров приведены в официальном реестре SWIFT.
В России, США и Китае национальный формат IBAN не используется. Для международных переводов в эти страны применяются обычные номера банковских счетов и дополнительные реквизиты.
Отсутствие IBAN не исключает возможность SWIFT-перевода.
При этом наличие IBAN не означает, что счет поддерживает переводы SEPA. Для этого страна и обслуживающая организация должны участвовать в соответствующей платежной схеме.
Подробнее про SEPA расскажем далее.
Где найти IBAN и как проверить реквизиты
IBAN можно посмотреть в банковском приложении, в разделе с реквизитами счета, найти в выписке или запросить непосредственно в банке.
Не путайте IBAN с другими реквизитами:
- IBAN идентифицирует банковский счет, а не платежную карту.
- BIC (SWIFT-код) идентифицирует банк или другую организацию. Он состоит из 8 или 11 символов. При этом наличие BIC не гарантирует подключения организации к сети SWIFT.
Перед отправкой перевода проверьте реквизиты получателя. Если они изменились, уточните их у получателя повторно. Даже правильный IBAN не гарантирует, что счет принадлежит нужному человеку.
Международные переводы в Bitbanker
В Битбанкер можно отправить средства с баланса в USDT на банковский счет по IBAN в шести странах Персидского залива: ОАЭ, Саудовской Аравии, Катаре, Кувейте, Бахрейне и Омане.
Получателем можете быть вы сами или другой человек. Для перевода необходим соответствующий уровень KYC.
Основные условия:
- Комиссия — 5% от суммы выплаты.
- Срок зачисления — до одного часа.
- Реквизиты — IBAN, имя получателя и название банка.
Чтобы оформить перевод, откройте в личном кабинете «Пополнение / Вывод» —> «Вывести» —> «На банковский счет (IBAN)». Укажите реквизиты и сумму, проверьте комиссию и подтвердите операцию.
Подробнее о том, как отправить средства с USDT-баланса на банковский счет в странах GCC — в нашей инструкции по выплатам на IBAN.
Как работают SEPA-переводы
SEPA (Single Euro Payments Area) — единая зона платежей в евро, в которой банки и платежные организации проводят безналичные операции по общим правилам. При этом страна может участвовать в SEPA, даже если евро не является ее национальной валютой.
Для перевода обе финансовые организации должны поддерживать соответствующую схему SEPA. Обычно требуются имя получателя, IBAN, сумма и назначение платежа. Если счет отправителя открыт в другой валюте, может потребоваться конвертация.
Какие виды платежей существуют в SEPA
В рамках SEPA действуют три основные схемы:
1) SEPA Credit Transfer (SCT) — стандартный банковский перевод, который инициирует отправитель. Используется для личных и коммерческих платежей. По правилам SCT средства должны поступить в банк получателя не позднее следующего банковского рабочего дня после приема поручения.
На срок влияют время отправки, выходные и праздники.
2) SEPA Instant Credit Transfer (SCT Inst) — мгновенный перевод с зачислением средств в течение 10 секунд. Работает круглосуточно, включая выходные и праздники, за исключением предусмотренных периодов технического обслуживания.
С октября 2025 года общий лимит суммы на уровне схемы отменен, однако банки могут устанавливать собственные ограничения.
3) SEPA Direct Debit (SDD) — прямое списание средств со счета плательщика по его предварительному согласию — мандату. Используется, например, для оплаты подписок и коммунальных услуг. В отличие от SCT, операцию инициирует получатель денег.
Для прямого списания SDD предусмотрены две схемы:
- SDD Core — преимущественно для физических лиц. Позволяет запросить возврат списания в течение 8 недель без объяснения причин, а при несанкционированной операции — в течение 13 месяцев.
- SDD B2B — для расчетов между организациями и предпринимателями. Возврат авторизованного списания по требованию плательщика не предусмотрен.
Правила возврата установлены Европейским платежным советом (EPC).
Важно: участие банка в SEPA не означает автоматическую поддержку всех перечисленных схем. Возможность стандартного, мгновенного перевода или прямого списания необходимо проверять отдельно.
В каких странах доступна SEPA
На октябрь 2026 года зона SEPA охватывает 41 страну и территорию:
- 27 государств Европейского союза.
- 14 других стран: Великобританию, Исландию, Норвегию, Лихтенштейн, Швейцарию, Монако, Сан-Марино, Андорру, Ватикан, Черногорию, Албанию, Северную Македонию, Молдову и Сербию.
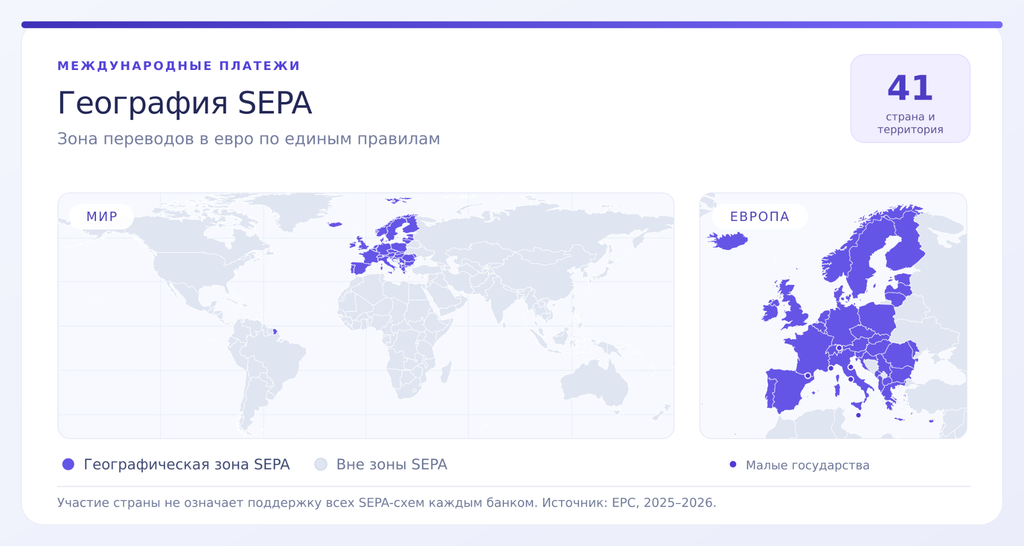
В SEPA не входят Россия, США, Китай, ОАЭ, Турция и Казахстан. Перевод в евро из этих стран на европейский IBAN не считается SEPA-переводом автоматически. При этом платежный сервис может использовать SEPA на одном из этапов международного перевода.
Главное ограничение: участие страны в SEPA не гарантирует доступность переводов для каждого клиента. Необходимо учитывать поддержку конкретной схемы банками, валюту платежа, требования к месту проживания и действующие санкционные ограничения.
Какие еще системы используются для международных переводов
Помимо SWIFT и SEPA, для международных платежей используются другие финансовые системы. Среди них — китайская CIPS и российская СПФС.
Они выполняют разные задачи: CIPS обеспечивает межбанковские расчеты, а СПФС используется для передачи финансовых сообщений.
CIPS — международные расчеты в юанях
CIPS (Cross-border Interbank Payment System) — китайская система трансграничных межбанковских платежей. Она обеспечивает клиринг — обработку платежных обязательств — и расчеты между финансовыми организациями.
CIPS используется преимущественно для международных операций в китайских юанях (CNY). По данным оператора, система также поддерживает расчеты в гонконгских долларах (HKD).
В CIPS участвуют финансовые организации из Китая и других стран. Для проведения перевода банк должен иметь прямой или косвенный доступ к системе, а доступность направления, сроки, комиссии и требования к документам необходимо уточнять в обслуживающем банке.
СПФС — российская система финансовых сообщений
СПФС (Система передачи финансовых сообщений) — разработанная Банком России инфраструктура для обмена финансовыми сообщениями между организациями внутри России и за рубежом.
По принципу работы СПФС сопоставима со SWIFT: она передает платежные инструкции, но не перемещает деньги. Расчеты проводятся банками через корреспондентские счета.
Важно: использование CIPS или СПФС не гарантирует возможность международного перевода. Банк должен поддерживать соответствующий маршрут, а организация получателя — принимать платежи с учетом действующих ограничений.
Какие ограничения действуют для переводов из России
Возможность отправить деньги за границу зависит от российского законодательства, международных санкций и условий банков. Даже если перевод разрешен законом, банк может отказать в операции из-за ограничений или отсутствия доступного расчетного маршрута.
Кто может переводить деньги за границу
По разъяснениям Банка России, на 30 октября 2026 года для физических лиц действуют следующие правила:
| Категория отправителя | Действующие ограничения |
| Валютные резиденты РФ | Могут переводить деньги на собственные зарубежные счета и другим людям без общего ограничения суммы со стороны Банка России. |
| Нерезиденты из дружественных стран | Также могут переводить средства без общего ограничения суммы. |
| Нерезиденты из недружественных стран, работающие в РФ | Могут переводить суммы в пределах зарплаты или вознаграждения по трудовому либо гражданско-правовому договору. |
| Нерезиденты из недружественных стран, не работающие в РФ | Переводы из России за рубеж запрещены. |
Ограничения для нерезидентов из недружественных стран действуют до 7 декабря 2026 года включительно. Для юридических лиц и отдельных видов операций предусмотрены дополнительные правила.
Важно: отсутствие общего лимита Банка России не отменяет ограничений конкретного банка, требований валютного контроля и международных санкций.
Какие ограничения устанавливают банки
На практике возможность международного перевода зависит от трех основных факторов:
- Банк отправителя. Не все российские банки проводят международные переводы. Доступные страны, валюты, суммы и комиссии необходимо уточнять в конкретной организации.
- Банки-посредники. Корреспондент может отклонить или заблокировать платеж из-за санкций, ограничений расчетного маршрута или дополнительных проверок.
- Банк получателя. Даже если деньги успешно отправлены, зарубежный банк может запросить документы о происхождении средств, назначении платежа либо отказать в зачислении.
SEPA напрямую из российского банка недоступна, поскольку Россия не входит в платежную зону. Для SEPA-переводов можно использовать зарубежный счет в банке, поддерживающем соответствующую схему, при условии соблюдения законодательства и санкционных требований.
Какие ограничения действуют для зарубежных счетов
При открытии счета за границей валютные резиденты РФ, как правило, должны:
- Уведомить ФНС об открытии, закрытии или изменении реквизитов счета в течение одного месяца.
- Представлять отчет о движении средств ежегодно, до 1 июня следующего года, если не действуют предусмотренные законом исключения.
В частности, специальные исключения предусмотрены для физических лиц, находящихся за пределами России более 183 дней в календарном году.
Подробные условия опубликованы на сайте ФНС.
Отдельные ограничения действуют в ЕС: например, для некоторых российских граждан и лиц, проживающих в России, запрещен прием новых депозитов, если совокупная сумма средств в одном банке превышает 100 000 евро.
Предусмотрены исключения, в том числе для обладателей определенных видов на жительство. Это ограничение касается приема депозитов, а не является универсальным лимитом SEPA-переводов. Подробнее — в разъяснениях Еврокомиссии.
Можно ли получать переводы из-за границы в Россию
По разъяснениям Банка России, российское законодательство не устанавливает общего запрета на прием международных переводов.
Однако иностранные банки и посредники могут отказать в проведении платежа из-за санкций. При этом получить наличную иностранную валюту по переводу из зарубежного банка нельзя — выдача осуществляется в рублях.
Перед отправкой денег рекомендуем проверить возможность проведения и получения платежа с обеих сторон: уточнить доступный маршрут, валюту, комиссии, необходимые документы и ограничения конкретных банков.
Как отправить международный перевод
Определите страну, банк, валюту, сумму и срок. Для организации запросите инвойс — счет на оплату — и банковские реквизиты. У человека уточните удобный способ получения.
- Согласуйте прием платежа: сообщите банку или сервису страну отправления, валюту, сумму и назначение. Уточните, принимаются ли средства от конкретного отправителя и через посредника.
- Получите реквизиты: скопируйте имя получателя, IBAN или номер счета, BIC и дополнительные коды из банковской инструкции. Для организации используйте ее официальное наименование.
- Подготовьте документы: пройдите идентификацию и при необходимости предоставьте договор, инвойс, подтверждение родства или происхождения средств.
- Рассчитайте полную стоимость: проверьте курс, комиссии, сумму списания и предполагаемое зачисление, а также условия возврата.
- Проверьте и подтвердите поручение: сверьте реквизиты и назначение платежа. Сохраните квитанцию, номер операции и документы.
- Проконтролируйте получение: ориентируйтесь на зачисление на счет адресата, а не только на статус отправки в своем приложении.
KYC (Know Your Customer), «знай своего клиента», — означает идентификацию пользователя.
AML (Anti-Money Laundering) — меры против отмывания денег.
В рамках этих процедур организация может запросить документы о доходе и экономическом смысле платежа.
Бизнесу нужно согласовать валюту и порядок оплаты по договору. При посреднике проверьте допустимость платежа третьим лицом. Личный перевод не заменяет коммерческий расчет и документы для валютного контроля.
Что делать при задержке, ошибке или возврате
Международный перевод может задержаться из-за ошибок в реквизитах, банковских проверок, нехватки документов или проблем с посредниками.
Дальнейшие действия зависят от ситуации:
- Перевод задерживается: обратитесь в банк или сервис отправителя с датой, суммой и номером операции.
Для SWIFT-перевода запросите подтверждение и UETR — уникальный идентификатор, по которому банки могут отследить платеж.
- Допущена ошибка: немедленно запросите исправление или отзыв перевода.
Если деньги уже зачислены получателю, возврат не гарантирован и зависит от правил участников операции.
- Платеж отклонен или заблокирован: уточните причину, текущий статус средств и необходимые действия.
При отказе операция не исполняется, при возврате деньги направляются отправителю, а при блокировке доступ к ним ограничивается.
Важно: с ноября 2025 года для межбанковских платежных инструкций SWIFT основным стал формат ISO 20022. Поэтому подтверждение не обязательно будет оформлено как MT103.
При возврате перевода комиссии банков и потери на конвертации могут не возмещаться.
Частые вопросы о международных переводах
Можно ли получить международный перевод без банковского счета?
Да, если доступный сервис предусматривает выдачу наличных или зачисление на поддерживаемый кошелек. Получение на банковский счет и получение наличных — разные продукты с собственными документами и лимитами.
Нужен ли получателю счет в той же валюте?
Это зависит от банка: он может принять платеж с конвертацией либо потребовать счет в соответствующей валюте. Уточните условия заранее, иначе возможны невыгодный обмен или возврат.
Другие полезные материалы смотрите в нашем блоге:
- IBAN и выплаты с USDT-баланса на банковский счет в странах Персидского залива.
- Что такое KYC и AML в криптовалютах.
- Как пополнить Bitbanker рублями по QR-коду.
- Как вывести USDT в рубли на карту.